ワンバンク: 共有カードとAI家計簿アプリ

スクリーンショット
詳細
- 評価
- 4.3
- バージョン
- 34.4.0
- 開発者
- SmartBank, Inc.
家計を一緒に管理したい夫婦やカップルにとって、支出の記録より難しいのは、「誰が、いつ、いくら払ったか」を毎回きちんと整理することです。私がワンバンクを使って感じた一番の価値は、家計簿だけを別に用意するのではなく、共有カード、チャージ、割り勘、貯金までを同じ流れに置ける点でした。個人のお金と二人のお金を分けながら、日常の支払いをできるだけ自然に共有したい人には、かなり考えやすい選択肢です。
一方で、これは単なる支出メモでも、誰にでも向く万能な銀行アプリでもありません。支払いのルールを二人で決めずに使い始めると、カードを共有できても家計の整理は曖昧なままです。私の結論を先に言えば、同棲中の二人や、食費・日用品・家賃以外の共同支出を毎月管理したい人にはすすめやすいアプリです。ただし、現金中心の生活をしている人、家族全員の複雑な資産を一括管理したい人には、別の方法のほうが合います。
二人のお金を「記録」ではなく「運用」しやすくする仕組み
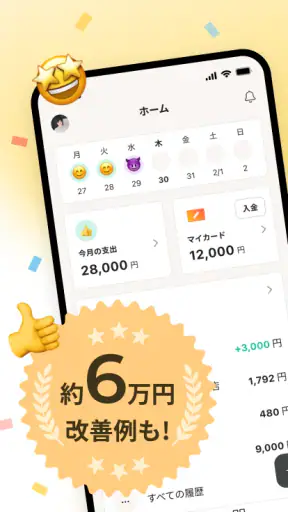
共有カードが家計簿の入口になる
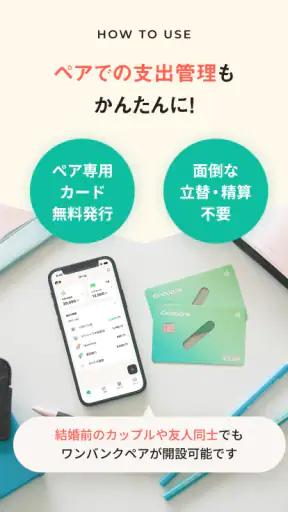
一般的な家計簿アプリでは、まず誰かが支払い、あとからレシートや明細を入力し、最後に割り勘を計算します。この順番は、忙しい日ほど崩れやすいものです。ワンバンクは、夫婦・カップル・同棲相手が使うペアカードを中心に考えられるため、共同の買い物を個人の立て替えとして放置しにくいのが長所です。
たとえば、平日の帰宅途中に私が二人分の食材を買った場合、後日相手に送金を頼むのではなく、共有する支払いとして扱うという考え方ができます。週末に相手が日用品を買ったときも同じ場所で確認しやすく、月末に「今月はどちらが多く払ったか」を手作業で掘り起こす負担を減らせます。重要なのは、カードを渡すこと自体ではなく、共同支出を個人の財布から切り離すきっかけになることです。
この仕組みを上手に使うには、最初に対象を絞るのがおすすめです。食費と日用品だけにするのか、外食や旅行も含めるのかを決めておけば、明細を見たときの判断がぶれません。私は、個人の趣味や友人との食事まで共有カードに入れると、あとで精算の説明が増えると感じました。便利さを保つには、共有する支出の境界線を狭く始めるほうが実用的です。
あとばらいチャージは便利だが、予算管理とセットで考えたい
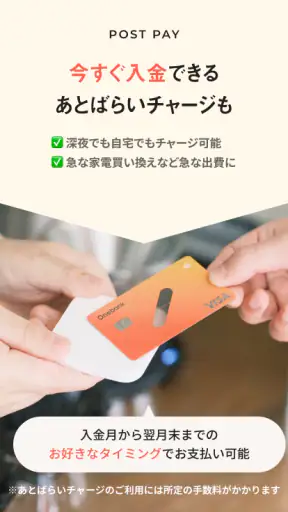
Visaに対応したあとばらいチャージが用意されているため、残高をその都度用意する手間を抑えやすいのも特徴です。給料日前に共同の食費が必要になった場面や、急な日用品の買い足しでは、チャージのタイミングを細かく気にしなくてよい安心感があります。
ただし、あとから支払う仕組みは、使える金額が増えたように錯覚しやすい点に注意が必要です。私はこのタイプの機能を使うなら、チャージを「余裕のあるお金」ではなく「次の支払い日に確定している支出」として扱います。毎週の利用額を確認し、月の共同予算を超えそうならカードの利用を止める、といったルールを二人で決めておくと、便利さが使いすぎに変わりにくくなります。
ここは、現金を封筒に分ける家計管理との大きな違いです。封筒方式なら残額が目で見え、なくなれば自然にブレーキがかかります。ワンバンクのあとばらいチャージは流動性が高い反面、残高だけを見て安心してはいけません。共同財布を柔軟に動かしたい人には向きますが、使える上限を物理的に制限したい人は、チャージ前に予算を別途決める必要があります。
AI家計簿は入力作業を減らすために使う
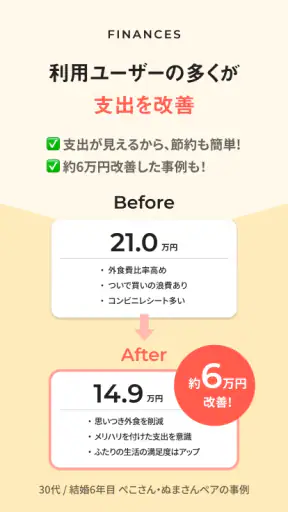
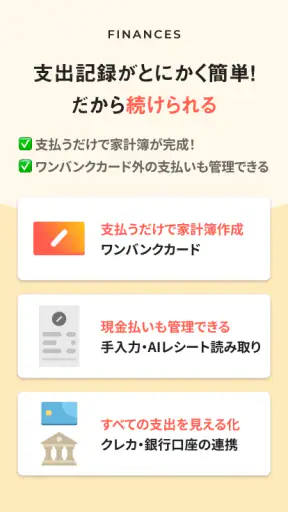
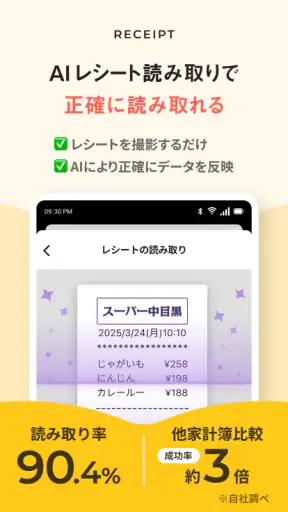
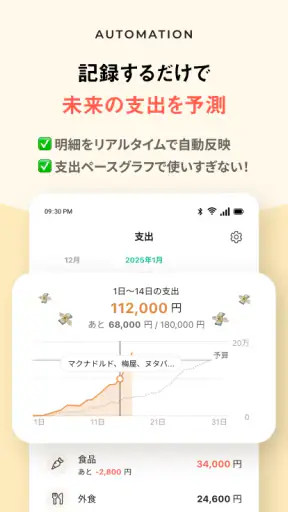
AI家計簿によるお金の管理も、このアプリを単なる共有カードと分ける要素です。私が家計簿で重視するのは、細かな分類を完璧にすることより、あとで見返したときに「何にお金が流れたか」をすぐ理解できることです。自動的な整理を活用できれば、毎回の入力を習慣にできない人でも、支出の傾向を確認するきっかけを作れます。
とはいえ、AIの分類をそのまま家計の正解にするのはおすすめしません。外食と交際費、日用品と生活雑貨など、家庭ごとに意味が違う項目はあります。特に共同支出では、分類の正確さだけでなく「共有対象か、個人負担か」が重要です。自動整理された明細を月に一度だけ二人で確認し、必要なものだけ直す運用が、手間と精度のバランスを取りやすいと感じました。
ここで役立つ小さな工夫があります。家計簿を節約の反省会にせず、次月のルールを決める材料として使うことです。たとえば、食費が多かったときに一方を責めるのではなく、平日の買い物を共有カードに集める、週末の外食は個人負担にする、といった具体的な変更につなげます。アプリの価値は、数字を表示することより、二人の会話を曖昧な印象から明細ベースに変えるところにあります。
割り勘と貯金を同じ流れで考えられる
割り勘機能は、旅行や大きな買い物のように、支払いが一度で終わらない場面で便利です。立て替えた人がメモを残し、後日計算する方法は、回数が増えるほど面倒になります。共同口座のように使える場所で支出を確認できると、「これは二人の費用か、個人の費用か」をその場で決めやすくなります。
ただ、何でも機械的に半分にするのが公平とは限りません。収入差がある二人なら割合で負担したい場合がありますし、片方だけが使うサービスは共有に入れないほうが自然です。ワンバンクを使う前に、折半、利用割合、月ごとの定額負担のどれにするかを話し合っておくと、割り勘機能が人間関係の摩擦を減らす方向に働きます。
貯金についても、目的を具体的にすると続けやすくなります。「将来のため」だけでは二人とも優先順位を判断しにくいので、旅行、引っ越し、家具など、使い道を一つに絞った共同目標を作るほうが実感を持てます。個人の貯金まで一つにまとめるのではなく、共同目的だけを見える化する使い方なら、プライバシーを保ちながら協力しやすいでしょう。
実際の生活では、最初の設定より運用ルールが重要
同棲を始めたばかりの二人を例にすると、最初の月は家賃や光熱費ではなく、食費と日用品だけを共有カードに集めます。毎週決まった日に明細を二人で確認し、予定外の買い物があれば理由を短く残します。月末には支出の合計を見るだけでなく、翌月に共有する項目を調整します。この流れなら、家計簿を毎日細かく入力するより、現実的に続けやすいはずです。
反対に、片方だけがアプリを見て、もう片方はカードを使うだけという状態では、共有の意味が薄れます。二人のどちらか一人が管理者になりすぎると、家計の負担だけでなく、説明する負担も偏ります。通知や明細を二人で確認する時間を決め、管理を一人の仕事にしないことが、意外に大切なポイントです。
使って分かった向き不向きと、気をつけたい不便さ
個人の財布と共同財布を分けたい人に合う
このアプリが特に合うのは、財布を完全に一つにしたくはないものの、共同生活の出費は整理したい人です。夫婦でも、趣味や交友関係の支出まで共有する必要はありません。ペアカードを共同部分に限定すれば、個人の自由を残しつつ、家賃以外の細かな支払いだけをまとめられます。
カップルの場合は、交際期間や収入に関係なく、生活費の分担を話すきっかけになります。同棲前なら、家計を一緒にした場合の負担感を試す用途にも向いています。家族全員の支出を管理するというより、まず二人の生活費を見えるようにするための道具として考えると、機能の位置づけが分かりやすいです。
一方、完全な個人用家計簿を探している人には、共有機能が余計に感じられる可能性があります。自分一人の現金、投資、複数口座、細かな資産を一覧で管理したいなら、資産管理に特化したアプリのほうが適しています。ワンバンクの強みは、二人の支払いを一つの会話にまとめることなので、個人資産の総合管理を期待すると目的がずれます。
無料で始めやすいが、費用以外の確認は必要
価格は無料なので、まず共同支出の整理を試したい人が導入しやすいのは明確な利点です。年齢区分は3歳以上で、アプリ自体を試す入口は広く、Androidでは最低OS 9に対応しています。現在のバージョンは34.4.0で、継続的に使うなら、端末の対応状況やアプリ内で表示される利用条件を確認してから運用を決めるのが安全です。
無料であることだけを理由に、家計のすべてをすぐ移すのは避けたいところです。まず少額の共同支出で試し、明細の見やすさ、二人の確認方法、あとばらいチャージの管理が自分たちに合うかを確かめるのが現実的です。金融サービスは、使いやすさだけでなく、支払いのタイミングや利用条件を理解してこそ安心して使えます。
カードを共有しても、支出の責任までは自動で整理されない
私が感じた最大の限界は、カードと家計簿が支払いの仕組みを整えても、二人の価値観までは自動でそろえてくれないことです。片方が節約を重視し、もう片方が利便性を重視する家庭では、同じ明細を見ても結論が違います。アプリを入れれば自然に貯金できる、と考えるより、話し合いを続けるための共通画面だと理解するほうが正確です。
また、現金払いが多い場合は、カードを使った支出ほど流れがきれいになりません。現金を完全になくせない生活では、現金分だけ別に記録する習慣が必要になります。共有カードで払うものと現金で払うものが多く混在すると、家計簿の確認がかえって複雑になることもあります。キャッシュレス中心の二人ほど、このアプリの良さを引き出しやすいでしょう。
もう一つの注意点は、共有範囲を広げすぎないことです。共同生活のためのカードを、個人的な買い物や一時的な立て替えにまで使うと、あとで説明が必要な明細が増えます。私は、共有カードに入れる支出を「二人が使うもの」「二人の生活を維持するもの」に限定する運用をすすめます。迷う支出は個人で払い、月末に必要なら割り勘にするほうが、明細の意味を保ちやすいです。
通常の銀行口座や家計簿アプリとの違い
通常の銀行口座は、給与受け取りや大きな固定費の支払いには向いていますが、カップルが気軽に共同財布として使うには、名義や管理の問題を考える必要があります。ワンバンクは、日常の共同支出を中心に置き、ペアカードと家計簿を組み合わせて使える点が違います。銀行口座の代替としてすべてを移すより、生活費専用の仕組みとして併用するほうが使い分けしやすいです。
一般的な家計簿アプリは、個人の支出を細かく分析したり、複数の資産をまとめたりすることに強い場合があります。しかし、二人で使うと入力担当が一人に偏りやすく、立て替えの精算も別途必要になりがちです。ワンバンクは、分析の深さよりも、共有支出を発生時点からまとめることに価値があります。自分一人の資産分析が最優先なら通常の家計簿、二人の生活費の流れが最優先ならこちら、という判断がしやすいです。
利用者の多さは安心材料だが、相性の確認は自分で行う
SmartBank, Inc.が開発するこのファイナンスアプリは、平均4.3の評価を受け、評価数はおよそ1.1万件、レビュー数は990件あります。インストール数も50万以上に達しており、少なくとも二人のお金を管理する用途に関心を持つ利用者が広がっていることは分かります。
ただ、評価の数字だけで自分たちとの相性まで判断することはできません。家計の分け方、現金の使用頻度、あとばらいへの考え方は家庭ごとに違います。私なら、評価を安心材料として見つつ、最初の一か月は共同支出を限定して試します。その期間に、二人とも明細を確認できるか、負担割合を納得して決められるかを確かめます。
私がすすめる具体的な始め方
最初から機能を全部使う必要はありません。まず二人の共有項目を三つほど決め、ペアカードで支払う範囲を明確にします。次に、毎週一度だけ明細を確認し、分類の誤りや個人負担の支出を整理します。毎日家計簿を開くより、確認日を固定したほうが生活に組み込みやすい人は多いはずです。
あとばらいチャージを使う場合は、利用額を月の予算表に先に書き、支払い日までに必要な金額を確保します。残高があるかではなく、すでに使った金額はいくらかを見るのがコツです。貯金機能を使うなら、旅行や引っ越しなど目的を一つにし、毎月の共同支出と混ぜないようにします。この三つを分けるだけで、家計簿の数字がかなり読みやすくなります。
もし一方がアプリを苦手に感じるなら、操作を任せきりにしないことも重要です。片方が明細を見る係、もう片方が翌月の予算を決める係というように、役割を交代させると、管理が一人の負担になりにくくなります。共有カードは便利ですが、共有のルールまで共有しなければ、期待した効果は出ません。
最終的な評価:二人の生活費を整える入口として優秀
ワンバンクは、家計を細部まで分析する専門ツールというより、二人の支払いを同じ場所に集め、話し合える状態を作るアプリです。ペアカード、Visa対応のあとばらいチャージ、AI家計簿、割り勘、貯金という組み合わせは、同棲や夫婦の生活費を整理する場面で実用性があります。特に、立て替えと精算を毎回メッセージでやり取りしている人には、導入する意味が大きいでしょう。
逆に、個人の資産全体を詳細に管理したい人、現金中心でカード利用が少ない人、支払いのルールを話し合うつもりがない人には、期待ほど便利には感じにくいと思います。あとばらい機能も、予算管理が苦手な人には慎重さが必要です。無料で始められるからこそ、まず小さな共同財布として試し、自分たちの生活に合うかを判断するのがよいでしょう。
私なら、同棲を始めた二人や、毎月の生活費を公平に分けたい夫婦にすすめます。おすすめの使い方は、個人のお金を手放さず、共同支出だけをワンバンクに集めることです。そうすれば、共有カードとAI家計簿の便利さを活かしながら、使いすぎや管理の偏りも抑えられます。二人のお金を完全に一つにするのではなく、必要な部分だけ一緒にする。その現実的な距離感に、このアプリの一番の強みがあります。


